先导科技集团布局商业航天,中国商业航天需要更多跨界玩家
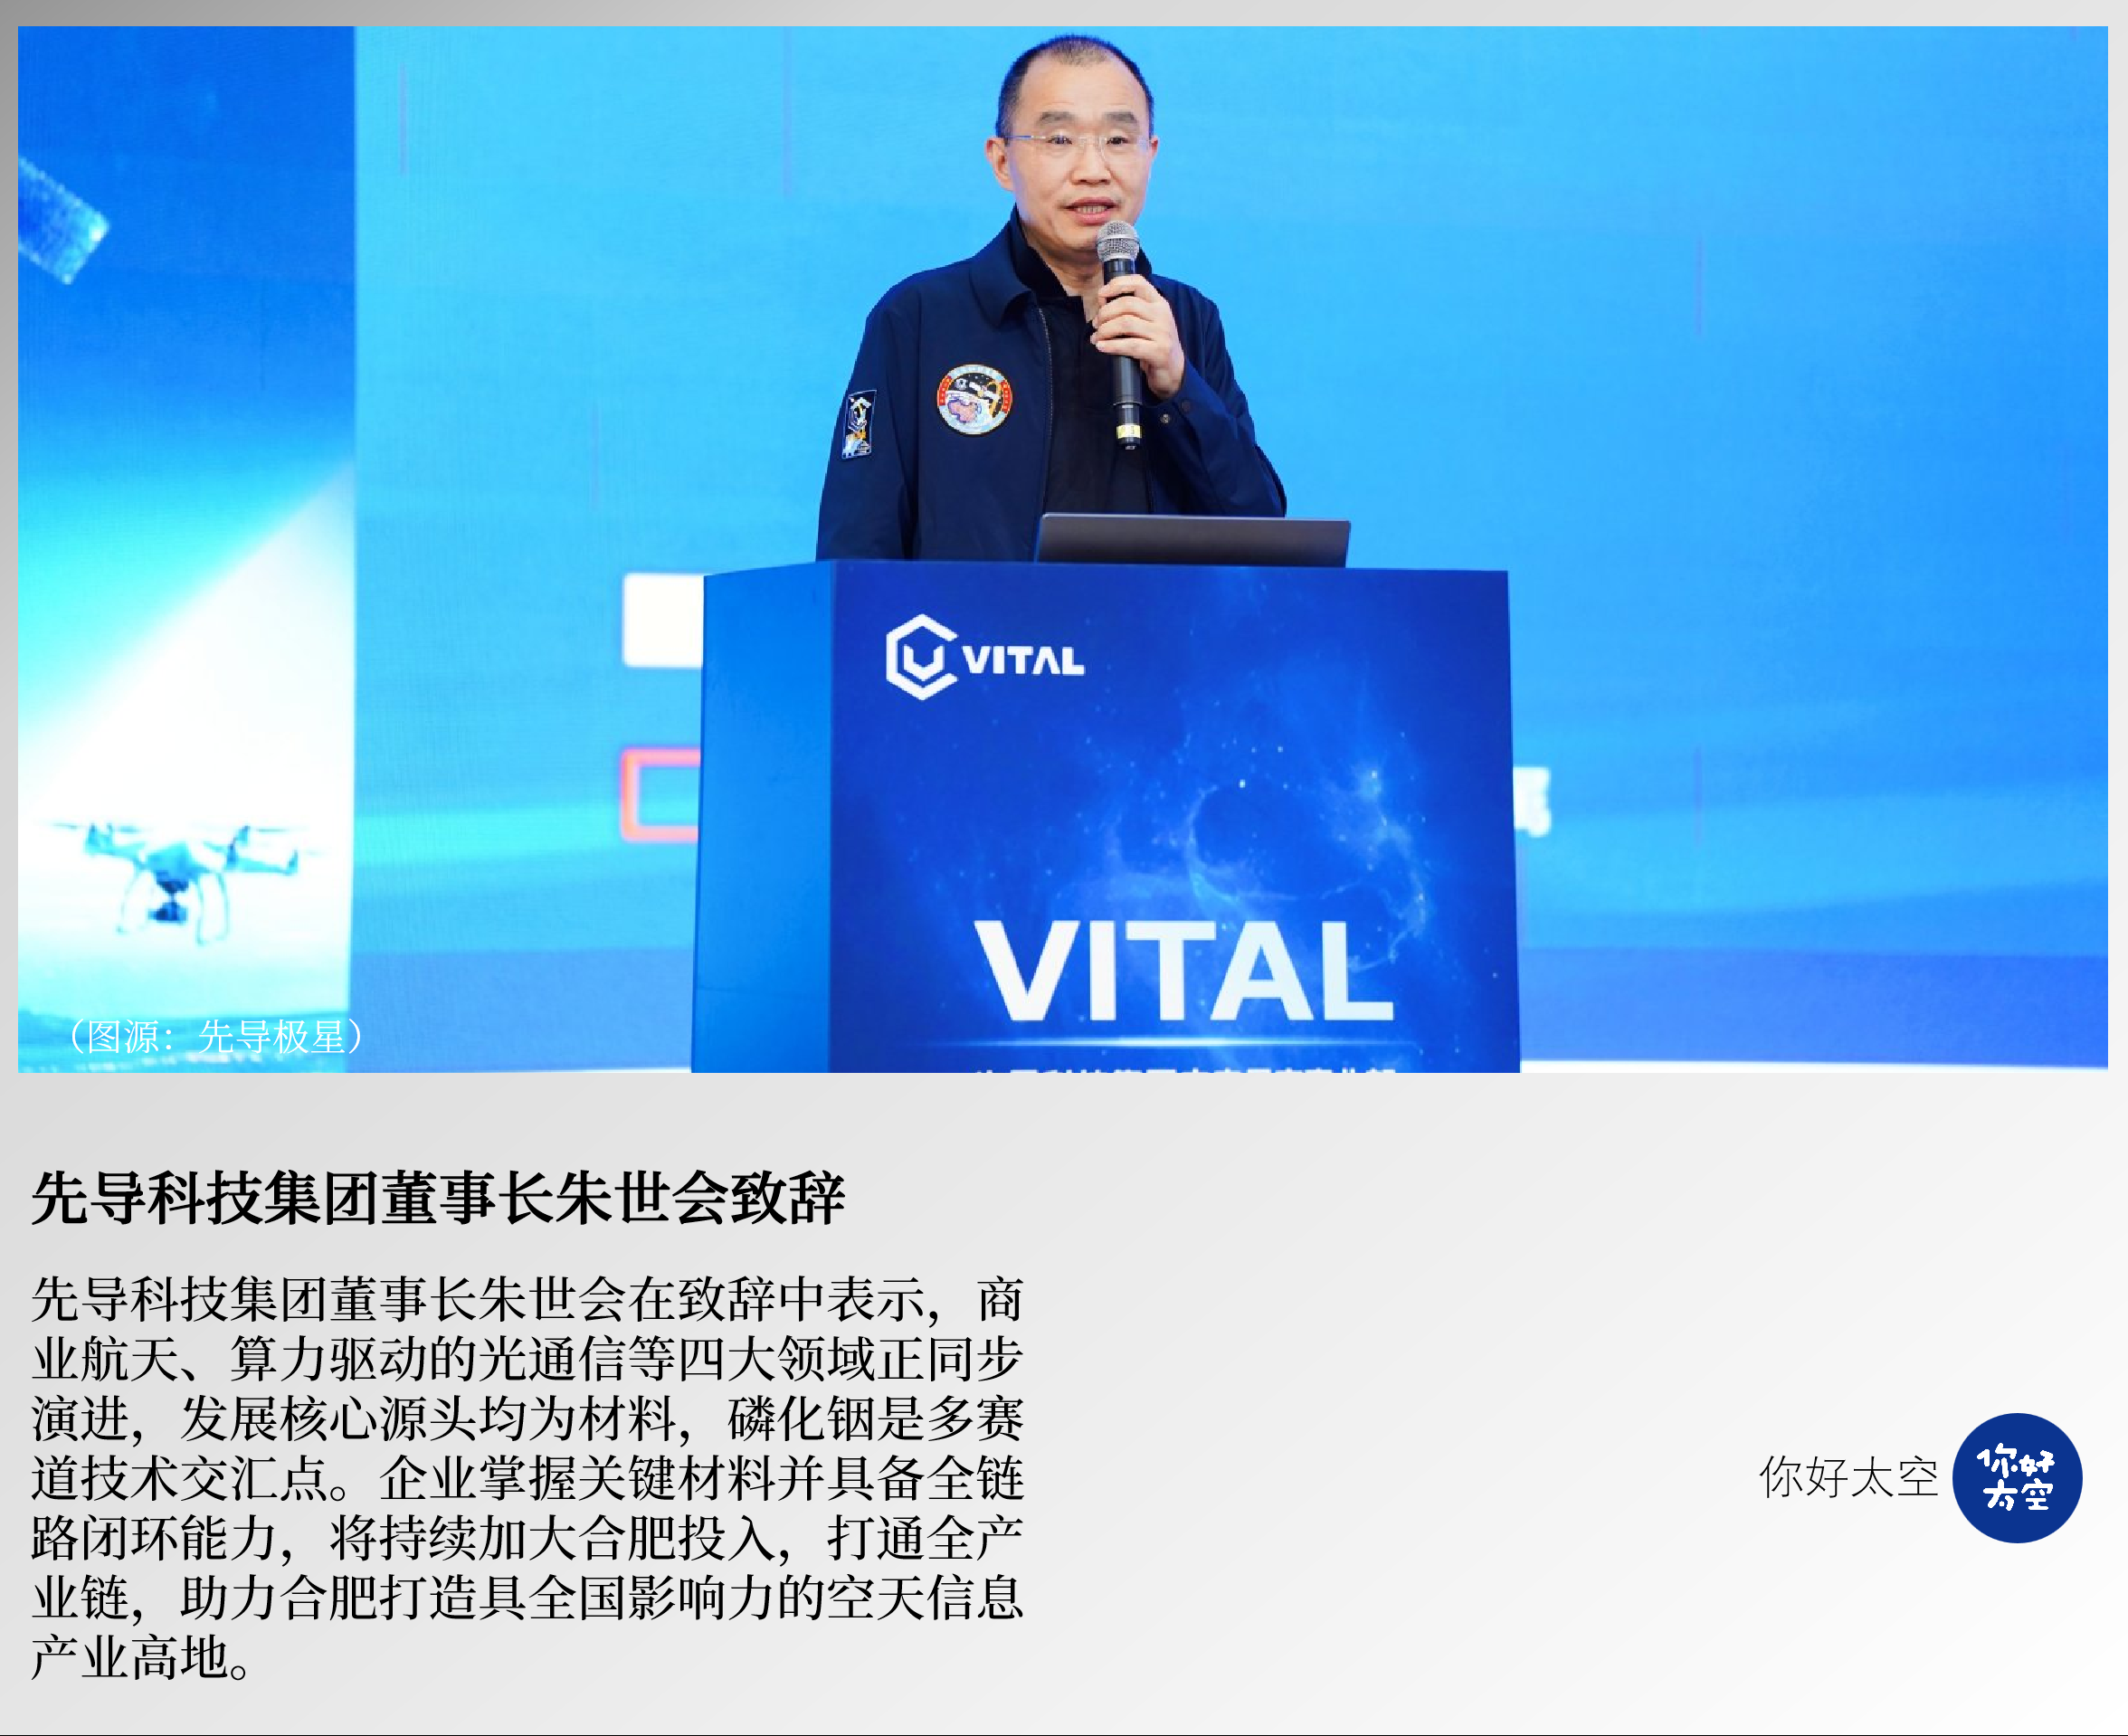
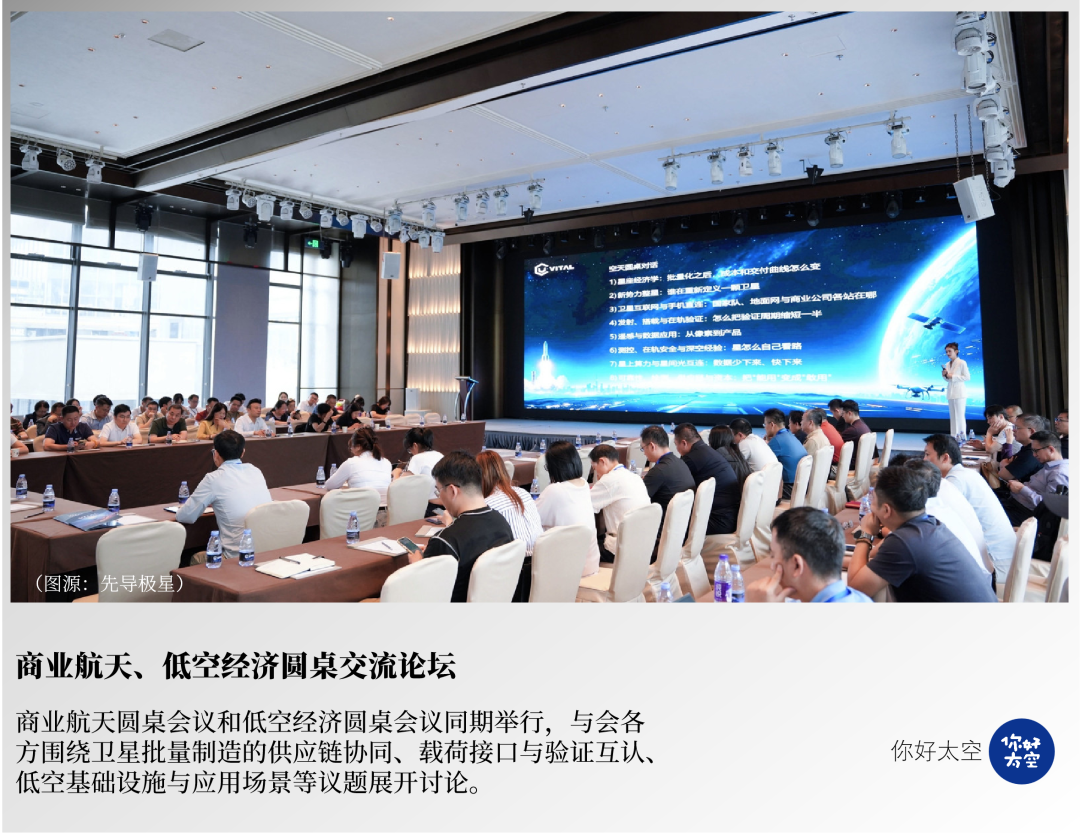
9月16日,先导科技集团未来星空事业部在合肥成立,旗下安徽先导极星总部也同步落地。一个深耕做稀散金属、化合物半导体和芯片的产业集团,开始把自己的产业能力带进航空航天。
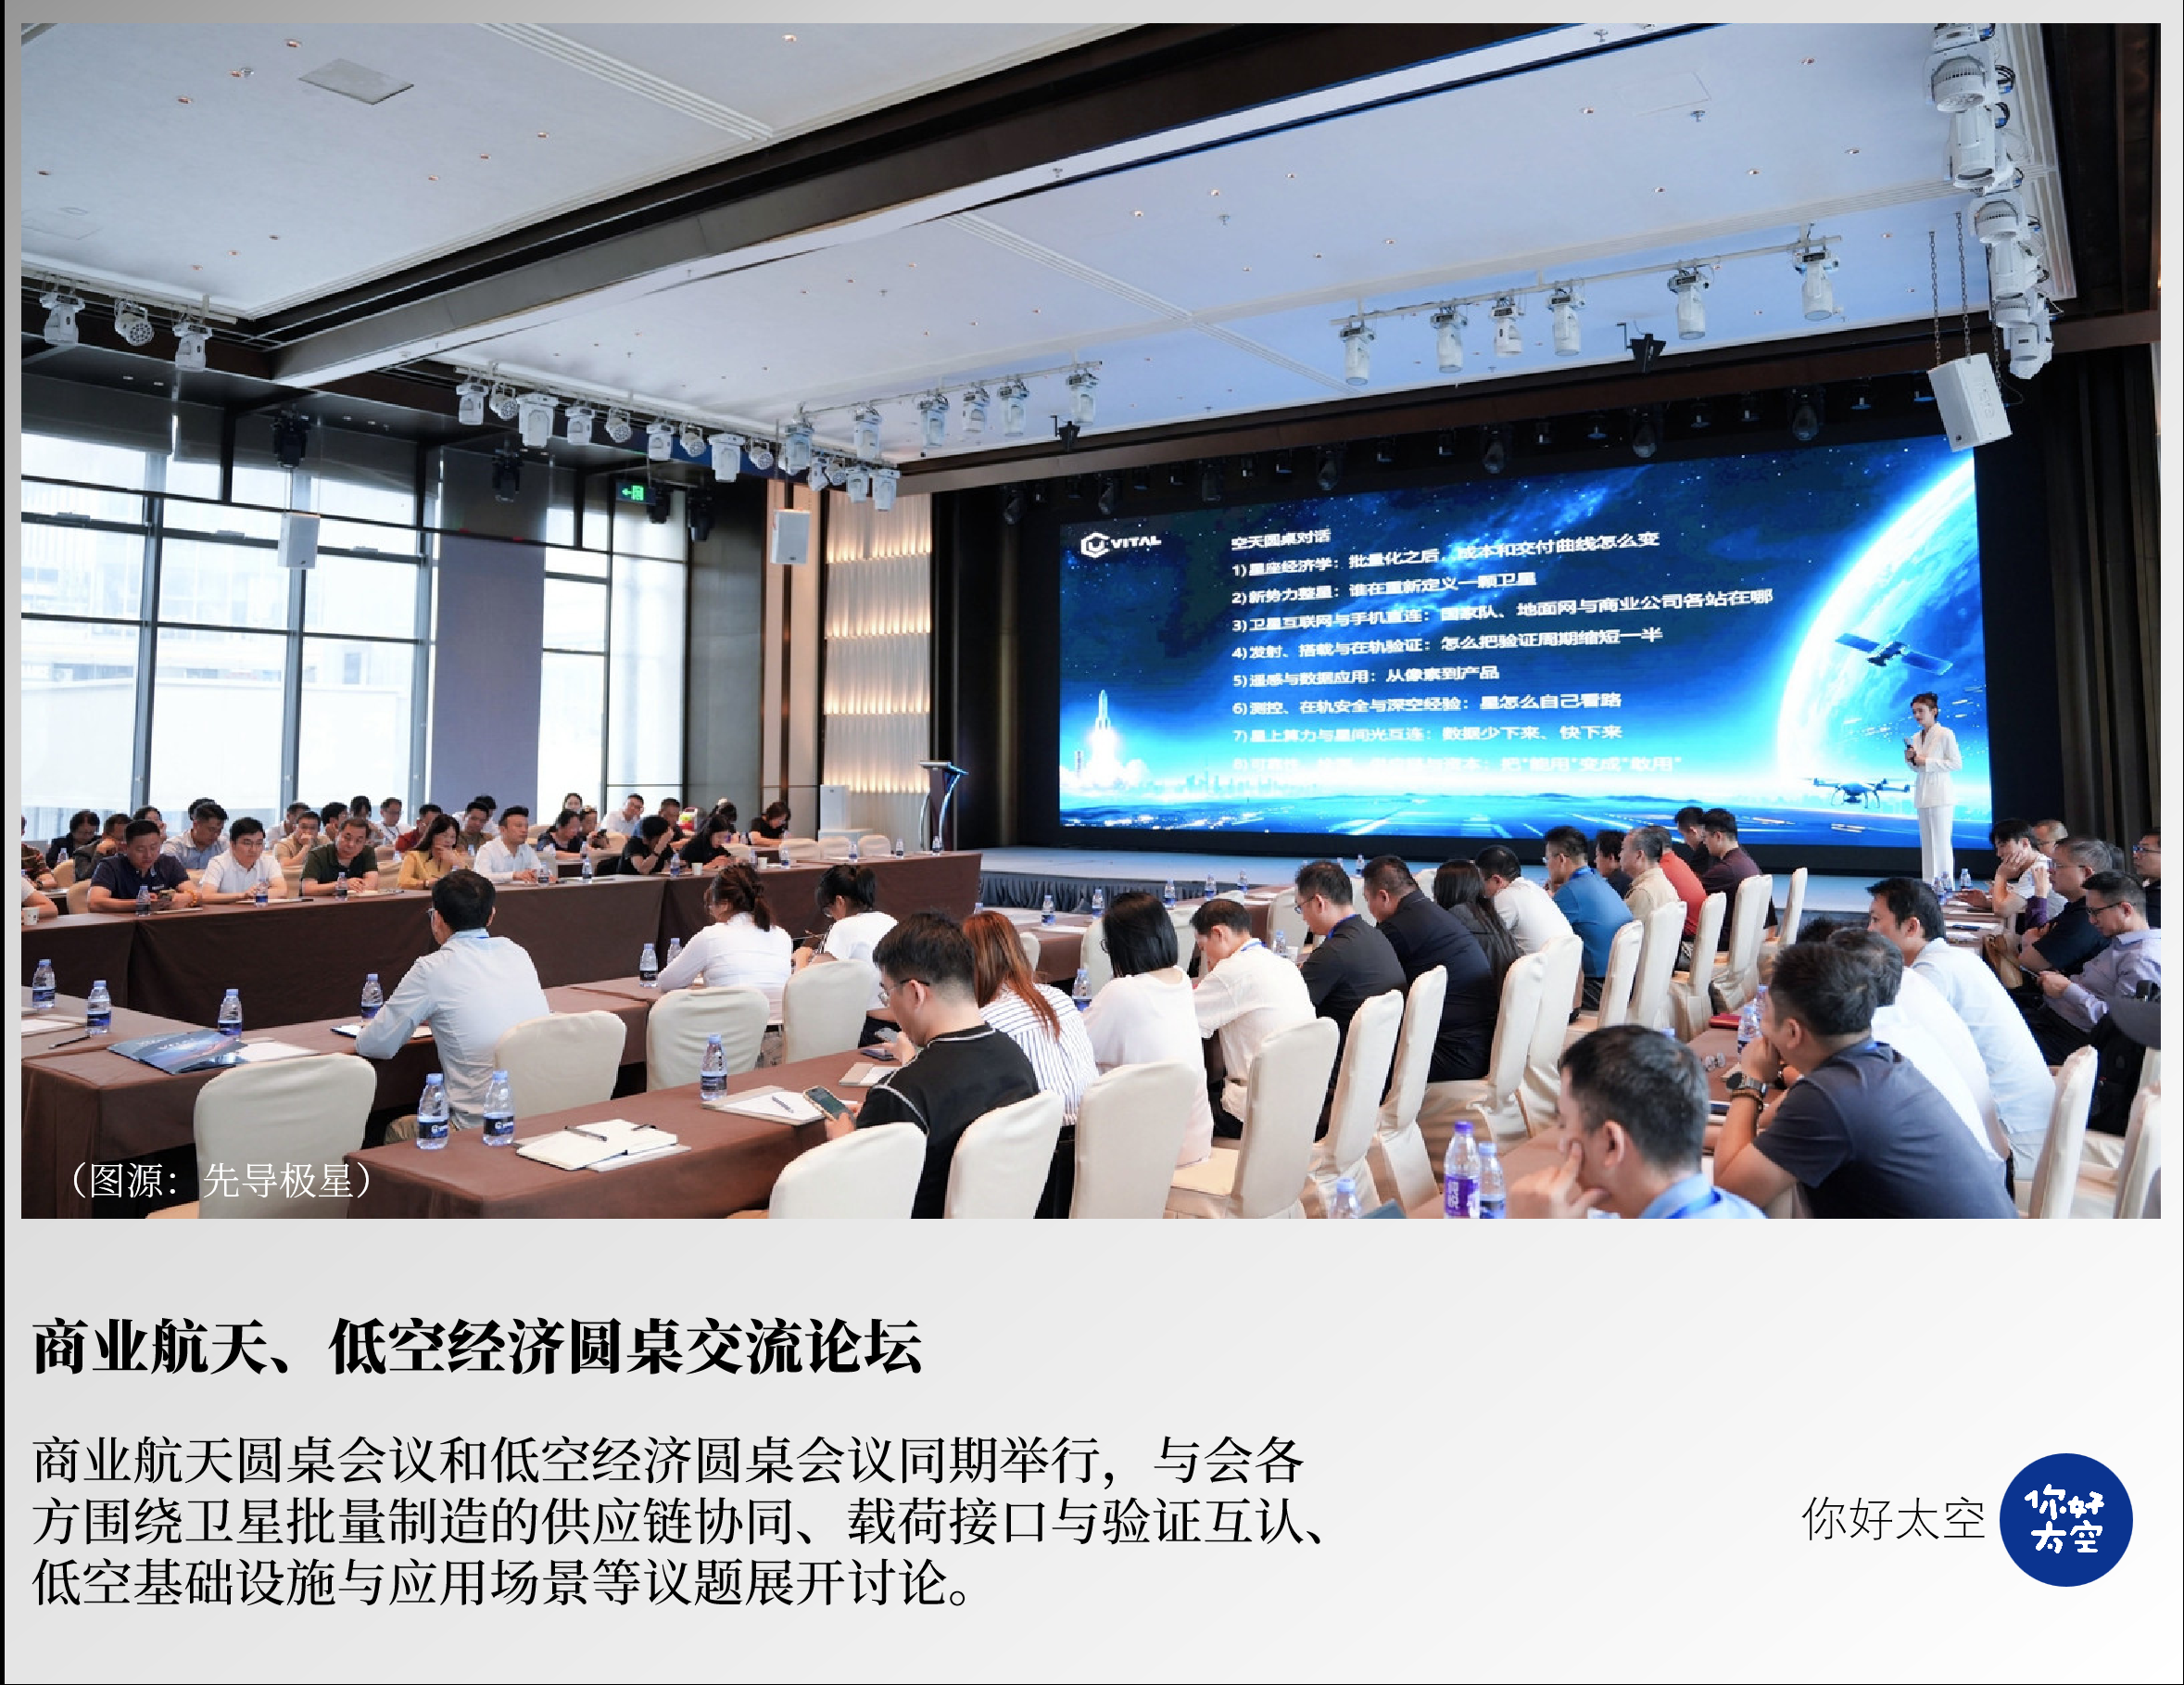
中国商业航天发展到今天,已经有越来越多来自材料、半导体、通信、人工智能、新能源和先进制造等行业的企业开始进入。未来,火箭发射和卫星制造逐步走向批量化,这种趋势还会更加明显。
先导科技并不是从零开始做航天。它长期布局稀散金属、化合物半导体、射频芯片、光芯片、红外与光谱芯片等产业,这些业务本身就可以找到商业航天的应用。卫星通信需要射频器件和芯片,星间激光通信需要光芯片,空间太阳能电池需要化合物半导体,太空算力需要高性能芯片和高速通信器件,只要是上天就离不开镓、砷、铟、磷、锗稀散金属。所以先导科技进入商业航天,主要是把已有的产业能力向下游延伸。按照目前的布局,未来星空事业部以安徽先导极星为核心平台,把集团内部原本分布在不同业务板块的空天相关能力集中起来,再向下延伸到器件、载荷和系统。先导极星本身成立于2025年,聚焦砷化镓、氮化镓、磷化铟等化合物半导体射频器件,以及射频高速ADC等产品,面向低轨卫星通信、低空经济和雷达感知等市场。近一年,先导极星已经完成5000万元天使轮和数千万元Pre-A轮融资,并开始进入星载产品批产交付阶段。
与传统航天企业通常从整星、火箭或者载荷切入向上下游延伸不同,先导科技则是从自己已经具备优势的材料和半导体产业进入,再向航天器件、载荷和系统发展。中国商业航天进入规模化发展阶段之后,产业链正在慢慢变长。过去卫星的研制数量少、周期长,很多零部件属于小批量定制。但随着卫星互联网、遥感星座、卫星物联网、太空算力等项目发展,卫星制造正在逐渐从单星研制走向批量生产。卫星数量增加以后,上游供应商面对的需求也在发生变化。以前可能一年只需要生产几套产品,现在可能需要持续供应几百套,甚至更多。供应商需要稳定的产品质量,也需要稳定的产能和交付能力。
这恰好是很多成熟工业企业已经在解决的问题。半导体企业可以进入芯片和器件,通信企业可以进入射频和通信设备,材料企业可以进入新材料,新能源企业可以进入电池和能源系统。人工智能、先进制造等企业也都有自己的切入点。商业航天正在和国内的工业体系连接起来,最终需要的是一个更大的产业生态。
国家航天局今年发布的《商业航天标准体系(1.0版)》也提出,要加强商业航天与工业基础的衔接,推动跨企业、跨行业合作,并推动新材料、工业级元器件和商用货架产品等进入商业航天供应链。
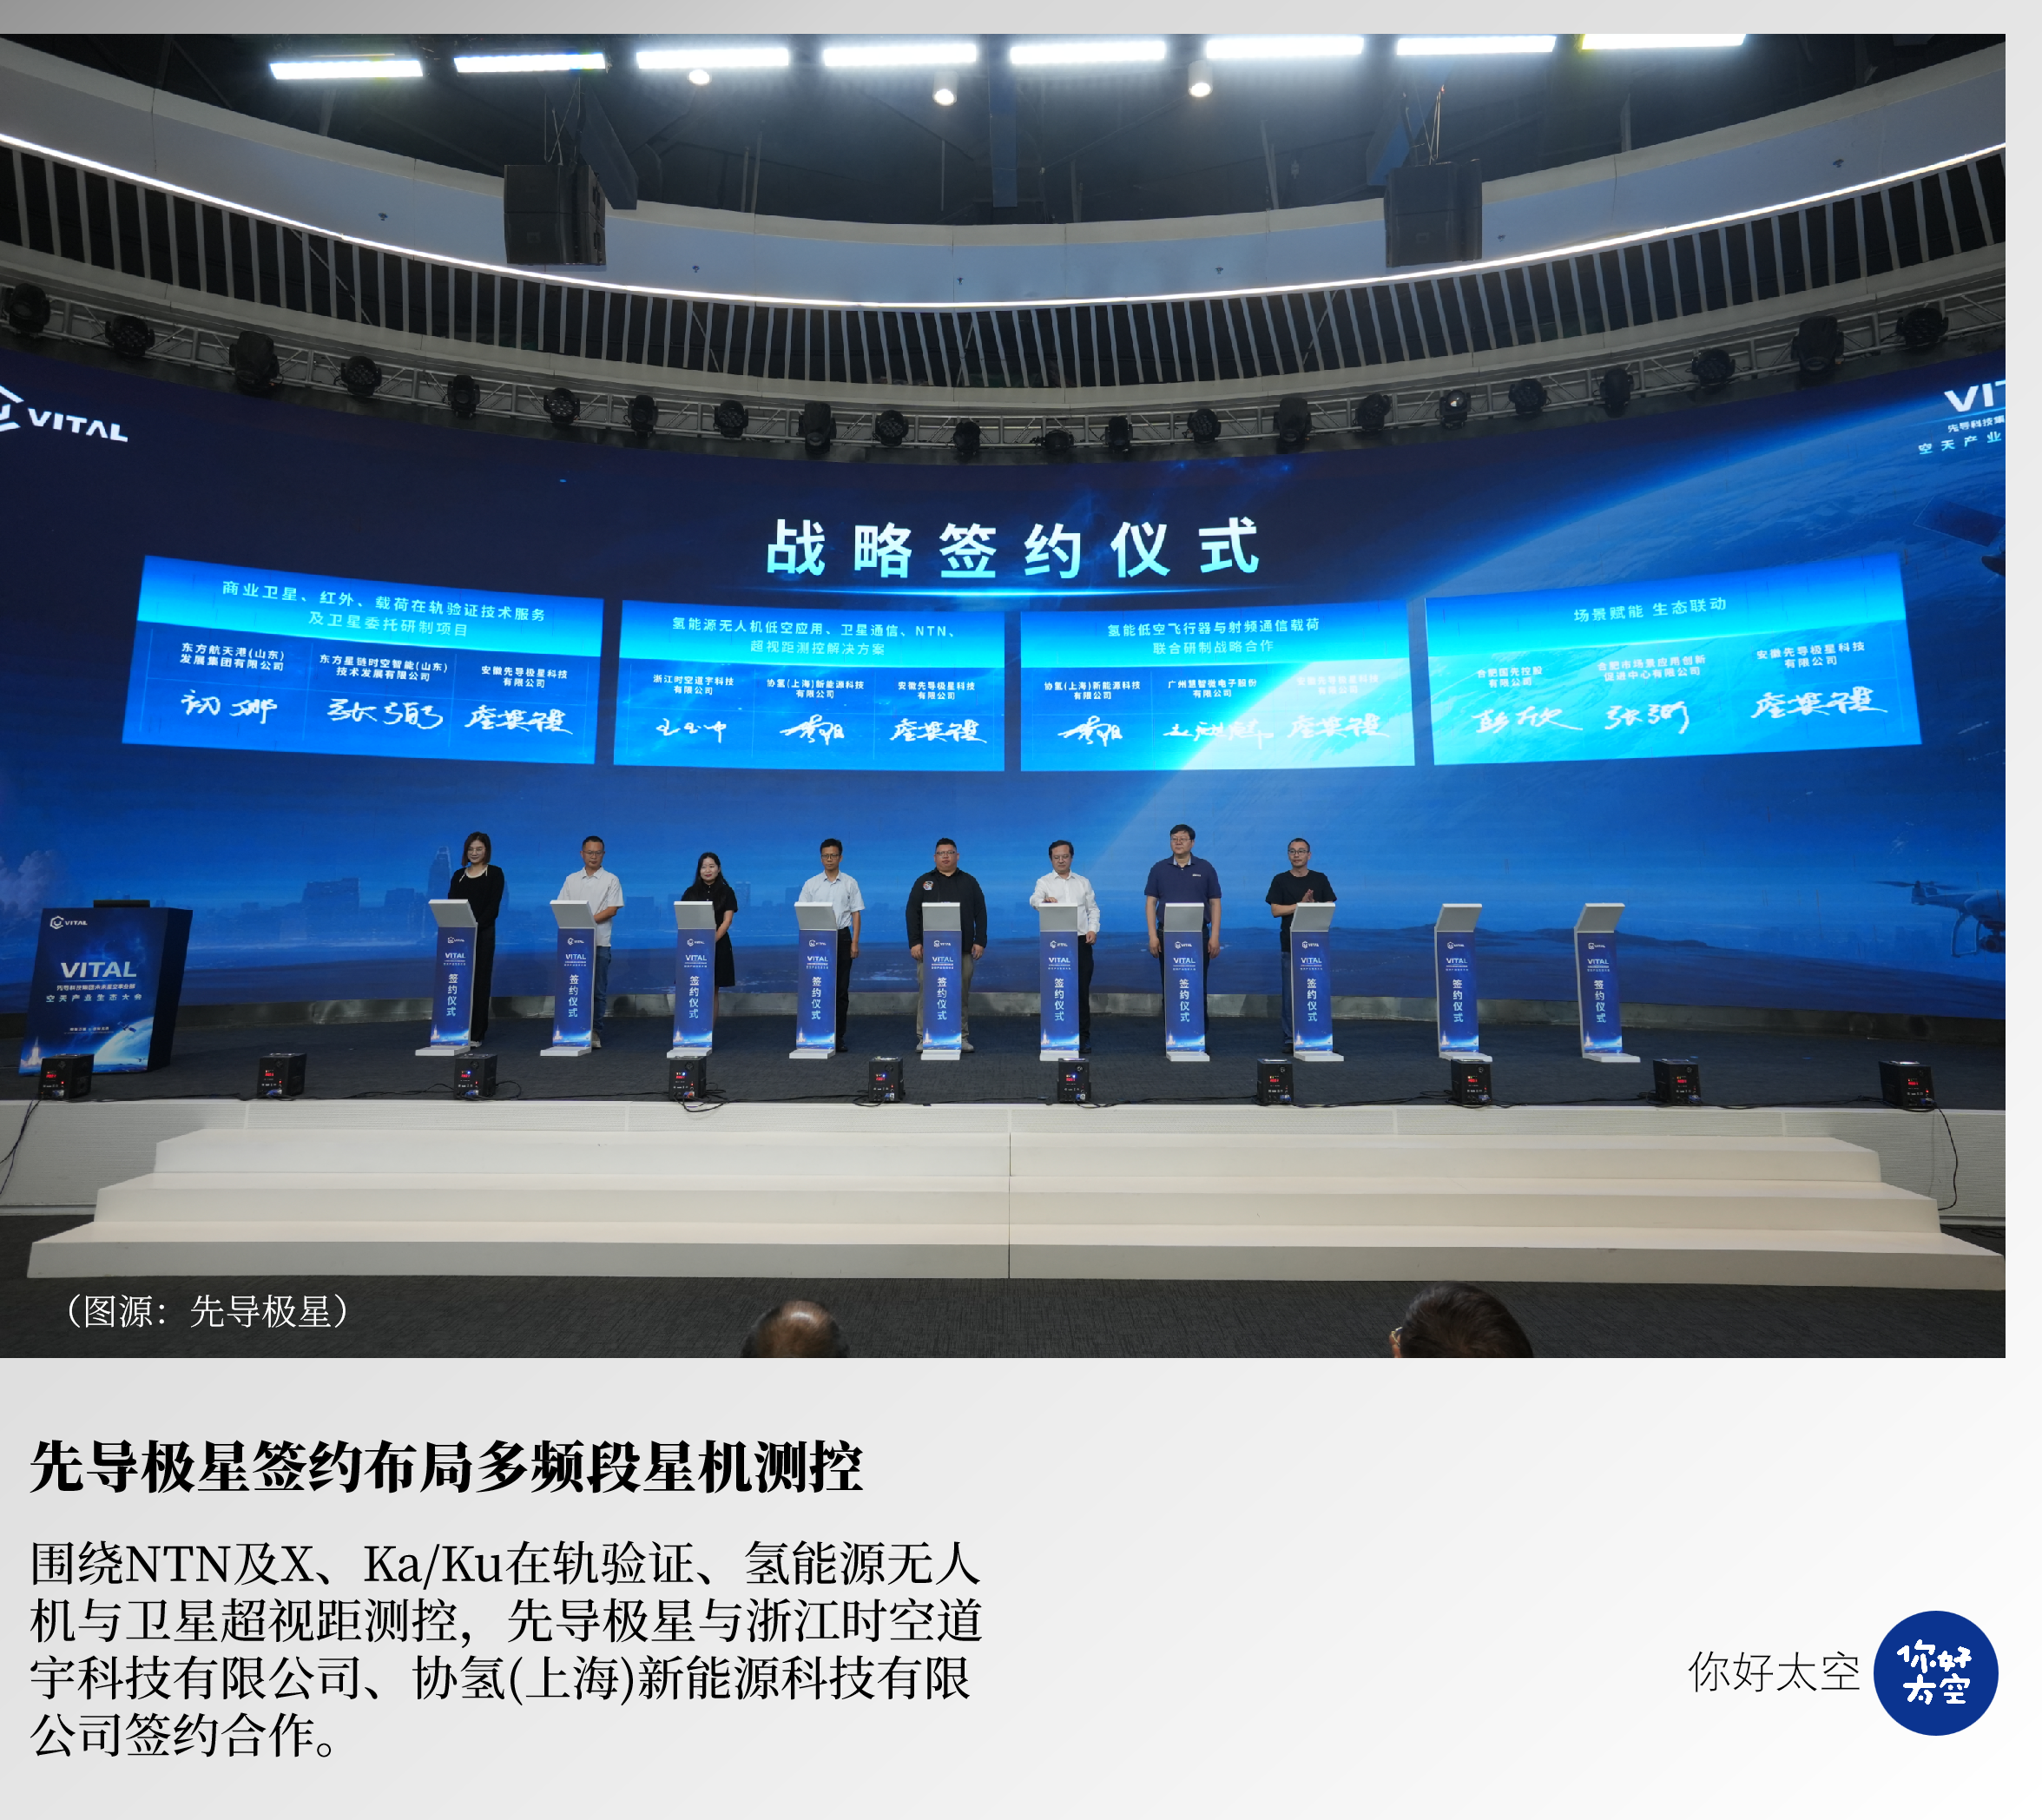
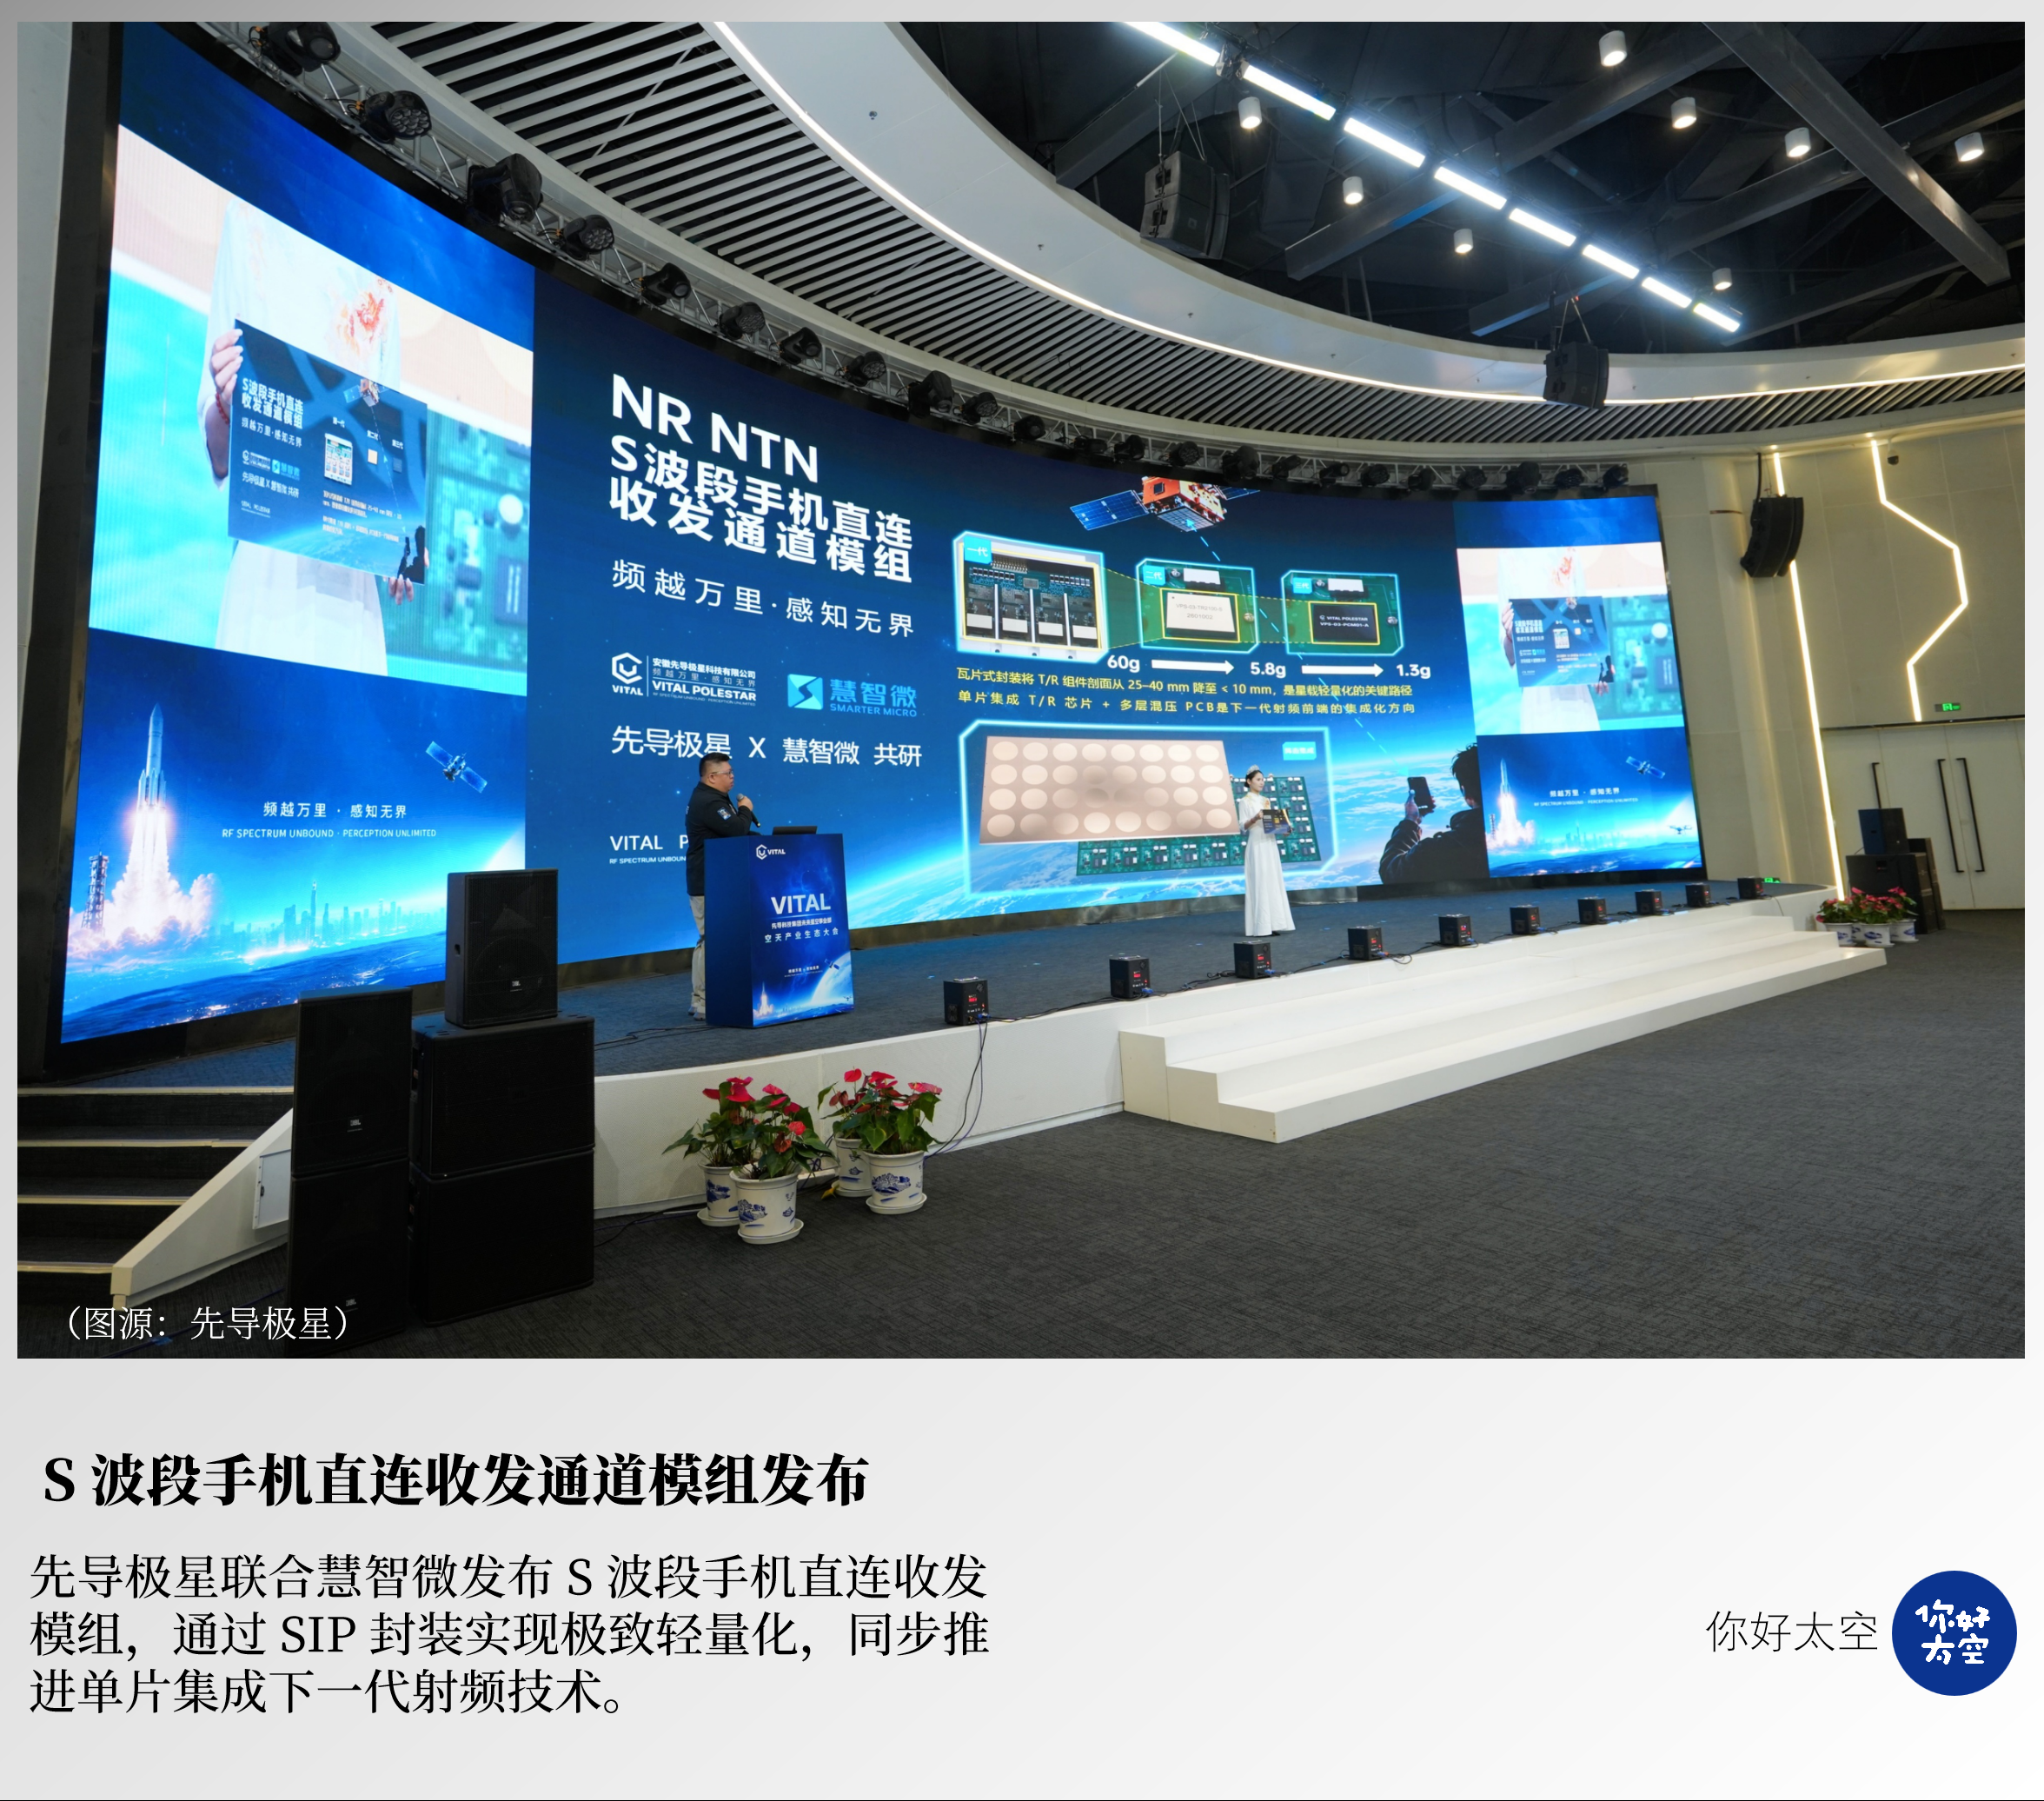
所以对于跨行业企业来说,关键是找到自己原有能力和航天需求之间的连接点。先导科技就是一个例子。先导科技这次的布局,没有从零开始建立一套航天产业能力,而是在原有产业基础上做延伸。这种产业能力迁移,在先导极星最近推出的产品上已经比较明显。比如这次发布的S波段手机直连收发通道模组,就是先导极星与慧智微联合开发。产品从早期60克,通过三代研发降低到1.3克,采用SIP封装后,产品厚度也压缩到10毫米以内。这类产品看起来只是一个射频模组,但背后连接的是材料、芯片、封装、器件和载荷集成。先导极星同时发布了覆盖L至W频段的平台化星载射频载荷,并与时空道宇、协氢新能源等企业开展卫星通信、无人机超视距测控等方面的合作。从这些产品和合作可以看出,先导科技正在尝试把材料、芯片、器件和载荷放到一个业务体系里,变成商业航天供应链的一部分。
过去很多地方发展商业航天,主要是招商。引进几家火箭和卫星企业,再建设产业园区。但产业发展到一定程度之后,仅靠招商已经不够。一个地方如果本身就有半导体、材料、通信、电子信息或者先进制造产业,就可以把这些产业能力与商业航天结合起来。合肥原来已经形成了较强的半导体、显示、人工智能等产业基础,现在又在发展空天信息产业。先导科技进入以后,材料和化合物半导体能力可以与当地的产业基础以及空天信息产业进一步结合。
这类产业协同需要时间,但形成之后,对产业链的影响可能会比较长。地方发展商业航天,也可以多看看自己原来已经有什么。哪些企业能够提供芯片,哪些企业能够提供材料,哪些企业能够进入通信设备,哪些制造企业能够进入卫星批量生产。这些企业可能原来根本不属于商业航天,但它们完全可以成为商业航天产业链的一部分。