如果说AI产业在两年前迎来了属于它的“ChatGPT时刻”,那么当前的商业航天,正处于产业爆发前的“iPhone时刻”。曾经局限于国家实验室的火箭和卫星,如今正褪去“昂贵玩具”的标签,转变为大众可触及、具备商业价值的“太空基础设施”。
政策与市场双轮驱动下,中国商业航天已从“企业自发探索”迈入“国家全链条护航”的新纪元。2025年,行业迎来史诗级政策红利,“十五五”规划明确定调,国家航天局设立“商业航天司”,200亿国家级发展基金入场,科创板更为“未盈利”火箭企业开辟IPO绿色通道,为产业发展筑牢政策根基。
产业规模的快速扩张印证了行业活力。2025年中国商业航天行业产值预计达2.8万亿元,复合年增长率达22.9%,成为继AI之后增长最快的硬科技赛道。截至2025年底,国内商业航天相关存续企业激增至393家,较2020年增幅达71%,仅2025年一年就新增83家企业,万亿赛道的吸引力持续凸显。
产业重构正在加速推进,一条精细化、流水线化的“工业品”超级供应链逐步成型,核心环节国产化程度大幅提升。在上游领域,蓝箭航天采用高强度不锈钢替代传统铝合金,将制造成本骤降80%;铖昌科技、航天电子等企业在抗辐射芯片上的国产化替代率已超90%,成功打破技术封锁。
中游“民营四小龙”持续发力,液氧甲烷成为主流技术路线,天龙三号实现“一箭36星”的壮举,星河动力借助3D打印技术将发动机生产周期缩短至原来的1/6。卫星制造更是驶入“超级工厂”时代,曾经造一颗卫星需18个月,如今仅需3个月,银河航天、吉利卫星超级工厂等企业年产能已突破100-150颗,单星成本从千万级降至百万级。
商业航天正从“卖梦想”走向“卖服务”,与大众生活的关联日益紧密,华为、小米手机全系标配的“手机直连卫星”,之江实验室开启的“太空算力”网络,均彰显了“太空经济”的实际应用价值。
资本布局也持续升温,在一级市场整体趋冷的背景下,2025年中国商业航天融资总额预计达250亿-280亿元,其中星河动力拿下24亿元D轮融资,星际荣耀收获7亿元D+轮融资。
产业布局上,“南箭北星”格局已然形成。北京亦庄聚集了全国75%的民营火箭头部企业,上海依托G60走廊形成卫星产业闭环,海南文昌则成为最火热的“通天港口”,多方协同推动中国商业航天迈向产业爆发的全新阶段。
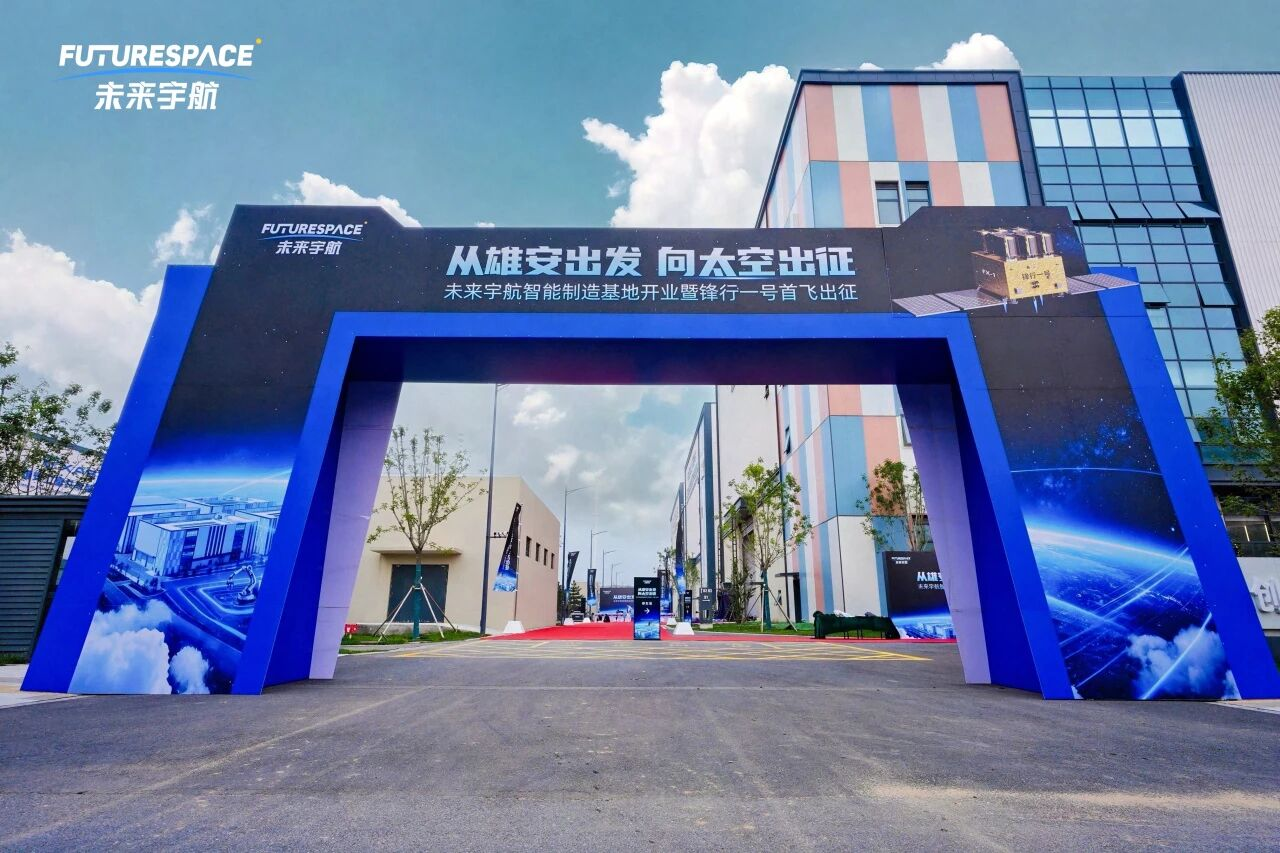
9 月 29 日未来宇航雄安智能制造基地正式投用、锋行一号空间飞行器顺利出征,基地年产飞行器可达 60 台,企业布局太空摆渡与在轨服务赛道。
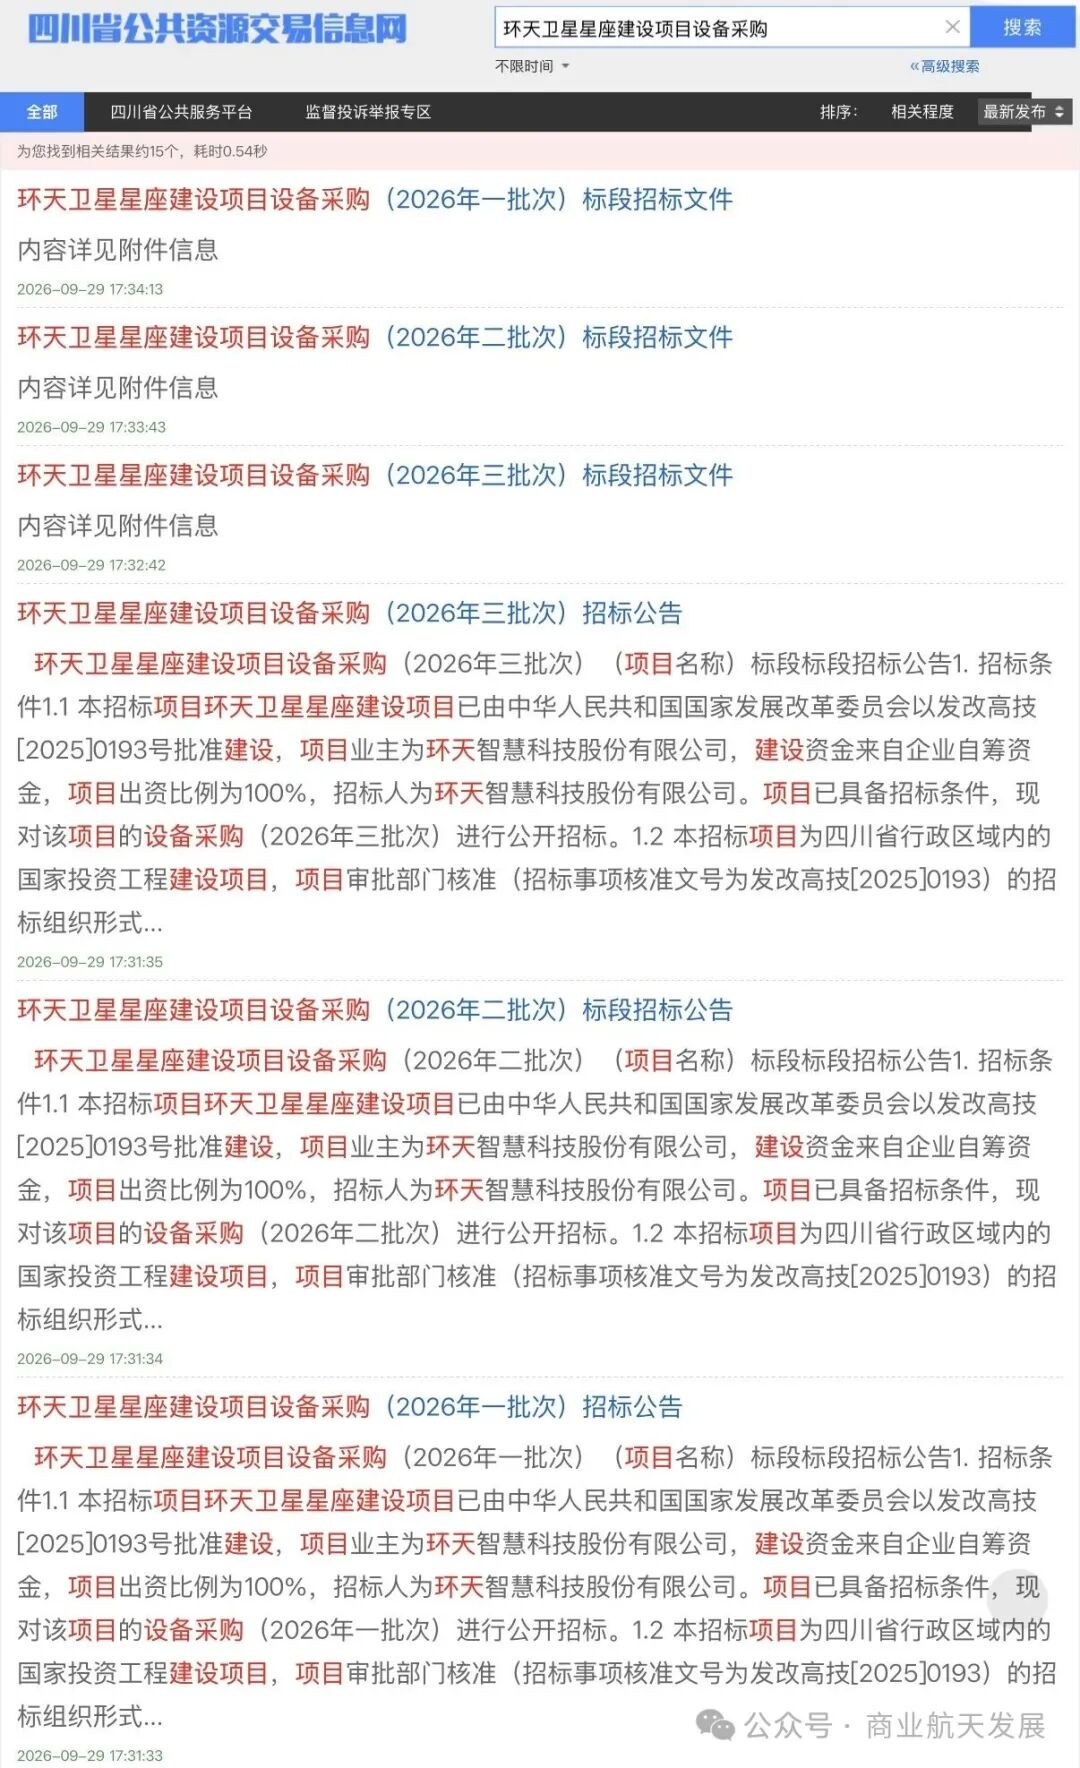
9 月 29 日环天智慧发布三批招标公告,启动环天卫星星座采购,合计研制发射 11 颗遥感微小卫星,总投资约 10.15 亿元,项目为企业自筹资金。
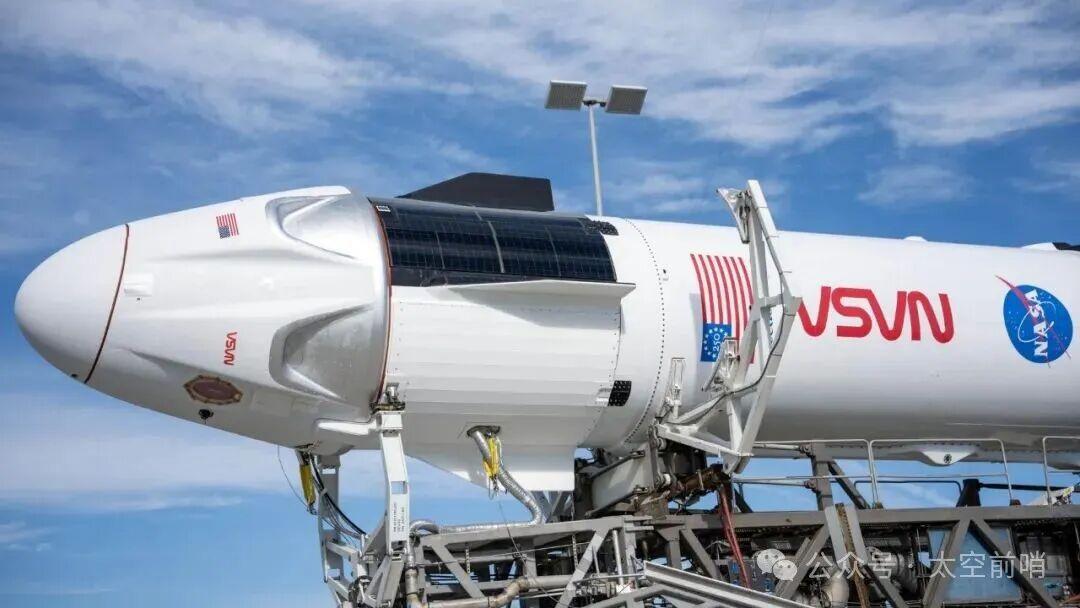
SpaceX 龙飞船 Crew‑13 任务计划 10 月 1 日发射,运送 4 名航天员前往国际空间站,计划 7 小时 50 分完成对接,将创下美国飞船赴空间站最快对接纪录。


