SpaceX 2026年第三季度财报公开,营收达146亿美元,三大业务全面爆发
根据SpaceX(纳斯达克代码:SPCX)发布的2026年第三季度财报,该公司在截至2026年9月30日的三个月内,凭借超级智能(SI,原AI业务)业务的强劲势头以及星链(Connectivity)业务的加速增长,实现了各项核心财务指标的显著提升。以下为核心财报数据及业务进展详情。
整体财务表现(2026年Q3 vs 2025年Q3)
- 总营收:146亿美元,同比增长161%(去年同期为55.6亿美元)。
- 运营利润:28亿美元(去年同期为亏损2.73亿美元)。
- 净利润:44亿美元(去年同期为净亏损11亿美元,同比改善55亿美元)。
- 调整后EBITDA:88亿美元,同比增长306%(去年同期为21.7亿美元)
三大业务板块核心数据与进展
太空业务(火箭发射业务):
财务数据:
- 营收:17.67亿美元(环比增长84%,同比增长6%)。
- 运营利润/亏损:亏损700万美元(去年同期为利润2.59亿美元)。
- 发射数据:Q3共完成35次发射(12次商业客户发射,23次内部发射);入轨质量达476吨。年初至今(YTD)已完成113次发射,入轨质量达1,517吨。
业务与合同进展:
- 完成星际飞船(Starship)第14次试飞,这也是首次轨道飞行,成功将26颗星链V3卫星送入宽带星座,其下行容量约为猎鹰9号星链发射的10倍。
- 新签合同:包括NASA的南希·格雷斯·罗马空间望远镜发射任务;新增3个NASA国际空间站(ISS)乘组任务;18个国家侦察局(NSSL)发射任务;3个商业Starfall任务;以及一份使用星际飞船向月球表面运送有效载荷的合同。
- 宣布计划开发路易斯安那州星际基地(Starbase, Louisiana),目标在2029年进行首次发射。
财务数据:
- 调整后EBITDA:34.99亿美元(同比增长82%)。
- 运营数据:星链消费级用户达1,360万(较上季度增加160万);月度ARPU为69美元;星链覆盖174个国家;在轨卫星达11,100颗(包括运营中及已批准离轨的卫星)。
业务与合同进展:
- 消费者收入环比增长26%,企业及政府收入环比增长18%。
- 航空合作方面,截至9月30日,已有超过3,800架飞机配备星链。
- 重大收购:Q3结束后,达成协议收购800MHz频段的相关FCC牌照(最高14兆赫兹配对频谱),以推进星链移动(Starlink Mobile)战略,该交易预计在2027年上半年完成。

财务数据:
- 营收:75.60亿美元(环比增长195%,同比增长830%)。
- 运营利润:4.31亿美元(注:包含收购Cursor带来的12亿美元股权激励费用)。
- 资本支出:164.44亿美元(占公司总资本支出的大头)。
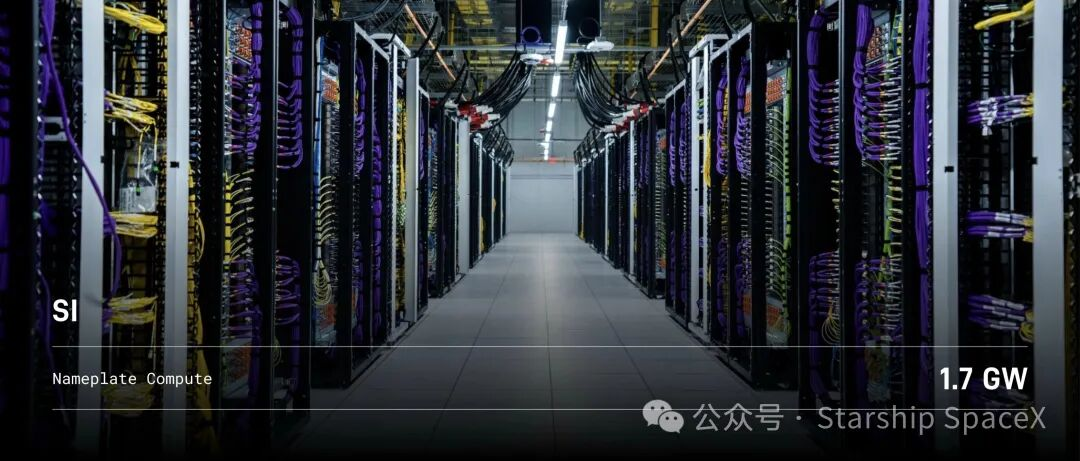
- 算力规模:截至9月30日,铭牌算力达到1.7 GW(上一季度为1.4 GW,去年同期为0.6 GW)。
业务与合同进展:
- 营收大幅增长主要驱动力为:新云服务协议的激活、对Cursor的收购,以及Grok模型在企业与消费者端的普及。
- Q3签署了多项新的云服务协议,扩大了为第三方客户提供关键SI基础设施的能力。
- 加速了Grok模型部署,并推出了Grok Bot(常驻智能代理系统)。

重大并购与战略交易
- Cursor并购案:SpaceX于2026年8月14日完成对Cursor的收购,隐含股权价值600亿美元。GAAP购买对价约为425亿美元,与并购后服务相关的股权奖励价值为234亿美元。从交割日至9月30日,Cursor为SpaceX贡献了6.08亿美元的营收。
- 800MHz频谱:如前所述,于10月8日达成协议收购该低频段频谱组合,旨在强化星链移动业务。
资产负债表与现金流概览
- 现金及现金等价物:512.94亿美元(截至2026年9月30日)。
- 经营现金流:前九个月(YTD)经营活动提供的净现金为130.97亿美元。
- 资本支出:前九个月(YTD)共支出480.69亿美元(主要由于SI基础设施的大规模建设,SI一项占近400亿美元)。
SpaceX交出的这份第三季度财报数据整体表现明显超出市场预期,市场情绪反馈明显,盘后股价出现了大幅上涨。